Morosidad: las deudas de casi 900.000 personas pasaron de bancos y billeteras a manos de empresas de cobranza
La cantidad de deudores cuyos compromisos fueron transferidos a estas entidades creció con fuerza en el último año, al ritmo del aumento de la irregularidad en los pagos
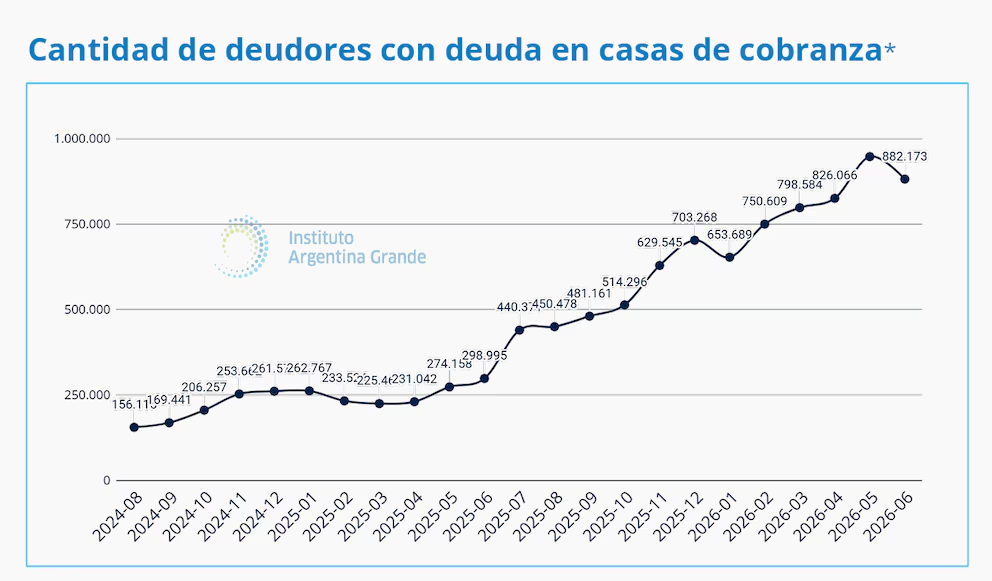
La creciente morosidad también se refleja en la cantidad de personas cuyas deudas son derivadas a empresas especializadas en recuperarlas. En julio, 882.173 deudores tenían compromisos que habían sido transferidos a casas de cobranza. Se trata de un universo que viene aumentando con fuerza desde mediados de 2025, en línea con el deterioro de la capacidad de pago.
Así surge de un informe del Instituto Argentina Grande (IAG) en base al BCRA, que resalta que las casas de cobranza son entidades que adquieren deudas difíciles de recuperar de bancos y otras compañías a una fracción de su valor original. El objetivo es luego recuperar esos créditos directamente de los deudores y obtener una rentabilidad a partir de la diferencia entre el precio de compra y el monto que finalmente logran cobrar.
En total, son 11 entidades acreedoras —entre estudios de cobranza, fondos de inversión y fideicomisos— las que concentran este tipo de cartera. Según los datos, representan el 9,6% de las líneas de crédito morosas, aunque explican apenas el 3,6% del monto total en mora. A su vez, alcanzan al 15% del total de deudores morosos, que pueden mantener además compromisos con otras entidades.
“Estas agencias suelen apelar a la presión y al hostigamiento (penado por ley) para forzar el cobro y rentabilizar la operación”, señaló el IAG. De hecho, en la provincia de Buenos Aires se abrió una investigación contra varias billeteras virtuales, dado que se recibieron 2.240 denuncias en seis meses por acoso, falta de información clara sobre créditos y ausencia de mecanismos de desistimiento.
Esto se da en un contexto en el que, según la consultora 1816, los préstamos a familias con incumplimientos de más de 90 días alcanzaron el 12,94% en julio.
Durante el último año, resaltó el IAG, la cantidad de deudores sin atrasos se redujo en 887.010 personas, mientras que también cayó el número de quienes registraban atrasos de hasta seis meses. En cambio, los deudores con atrasos de entre seis meses y un año aumentaron en 536.899 y los que acumulan más de un año de atraso crecieron en 1.298.950.
En términos porcentuales, el grupo con más de un año de atraso aumentó 60% interanual, mientras que el correspondiente a deudas con entre seis meses y un año avanzó 63%. De esta manera, el universo de personas con al menos una deuda en las situaciones más graves de mora —tres, cuatro o cinco— sumó 1,7 millones de deudores adicionales.
Los jóvenes, entre los que más dificultades tienen para pagar
La morosidad también presenta diferencias importantes según la edad. En julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años.
La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.
Sin embargo, durante el último año la cantidad de deudores morosos aumentó en todos los grupos etarios. Entre los jóvenes de 15 a 29 años creció 46,9%; en el segmento de 30 a 44 años, 43,1%; entre 45 y 59 años, 46,9%; y entre 60 y 74 años, 44%. Incluso entre los mayores de 75 años se registró un incremento de 28,9%.
También te puede interesar