Mercados: caen las acciones argentinas y el riesgo país sube a 640 puntos básicos
Los títulos públicos pierden 0,7% en promedio y empuja al alza del indicador de JP Morgan. El S&P Merval cede 0,9%, mientras que los índices de Wall Street negocian dispares
A las 11:20 horas, los bonos soberanos en dólares de la Argentina -Bonares y Globales- caen un 0,7% en promedio este jueves, mientras que el riesgo país de JP Morgan trepa 24 unidades, en los 640 puntos básicos, el nivel más alto desde el 2 de octubre. En la ampliación del riesgo país contribuye además el importante descenso de unos 14 puntos básicos en la tasa de retorno de los bonos del Tesoro de EEUU, ahora en 5,06% anual para la emisión a diez años.
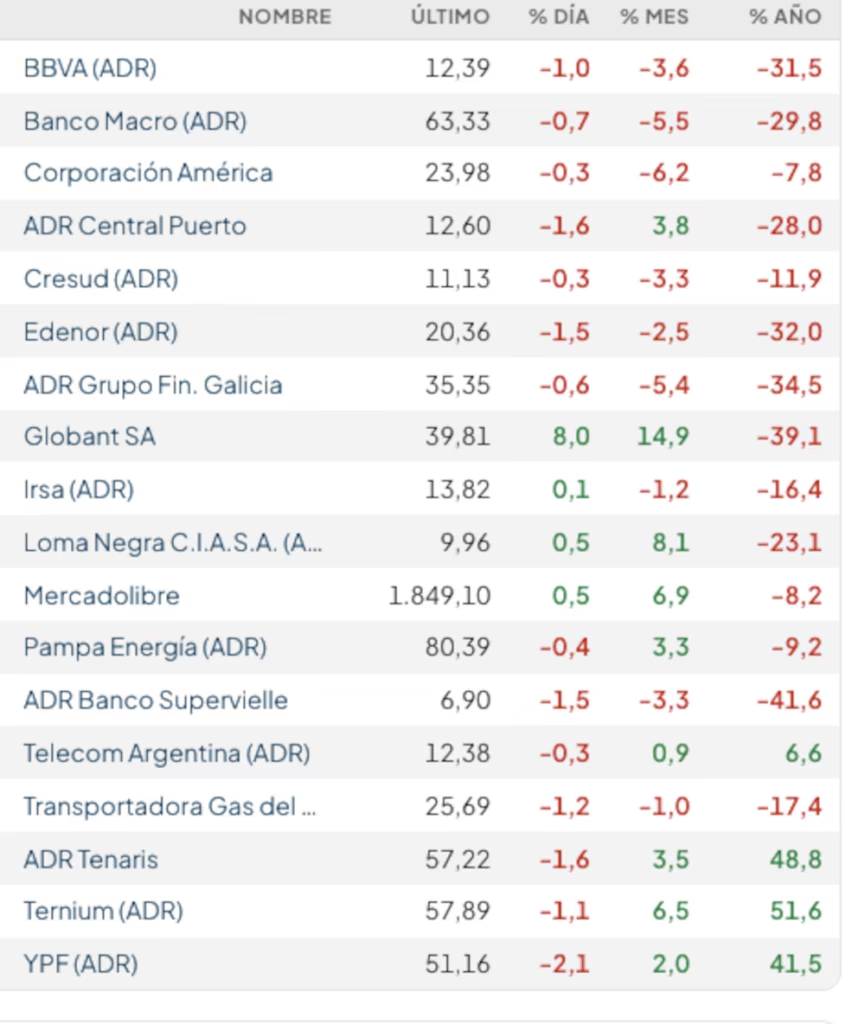
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires resta 0,9% en pesos, a 2.810.000 puntos. El panel de acciones líderes anota en 2026 una caída de 8% en pesos, y de 13% en dólares. Los principales índices de Wall Street exhiben cifras mixtas: el Dow Jones de Industriales sube 0,5% y el panel tecnológico Nasdaq descuenta un 0,7 por ciento.
Entre las acciones y ADR de compañías argentinas que son operados en dólares en Nueva York hay mayoría de bajas, encabezadas por Satellogic (-5%) e YPF (-1,6%). Del lado ganador destacan los rebotes de Globant (+8%) y Bioceres (+4,1%).
En el plano local, los operadores evaluaron el resultado de la licitación de bonos del Tesoro del miércoles.
El Tesoro adjudicó $6,6 billones en la licitación de de deuda de corto plazo, frente a vencimientos por $4,9 billones, con lo que alcanzó así un rollover del 136%. De esta manera, logró una absorción neta de aproximadamente $1,7 billones. A su vez, dejó afuera ofertas por $2,9 billones.
“Lo más destacado de esta licitación fue que el Tesoro salió a testear la demanda del mercado por instrumentos con vencimiento posterior a 2028 y encontró una respuesta favorable. De hecho, el 60% del monto total adjudicado se concentró en este tipo de instrumentos, permitiendo extender una porción relevante de la deuda más allá del actual mandato y sin necesidad de convalidar premios. En línea con esto, todos los instrumentos TAMAR cortaron sin premio, mientras que la Lecap lo hizo incluso por debajo de los niveles observados en el mercado secundario”, consideró Valentín Gómez García, Research Analyst de Adcap Grupo Financiero.
“Por el lado de la liquidez, estimamos que en la rueda de REPO el BCRA absorbió $1,8 billones. A su vez, creemos que hubo una inyección de pesos por parte del Tesoro que habría contribuido a ampliar la demanda disponible en la licitación. En este contexto, no esperamos que las condiciones de liquidez se vean significativamente afectadas”, continuó Gómez García.
“El Tesoro extendió los vencimientos en la licitación de ayer, aunque convalidando tasas de mercado elevadas y probablemente con una participación significativa de los bancos”, indicó Max Capital.
Por otro lado, los precios del crudo Brent caían más de 1%, ya que las posibles medidas de Estados Unidos para suavizar las restricciones a la “flota en la sombra” rusa calmaban los temores sobre los precios, aunque los ataques a buques en Oriente Medio y los de Ucrania contra la infraestructura energética rusa limitaban el descenso.
También te puede interesar